Respuesta directa
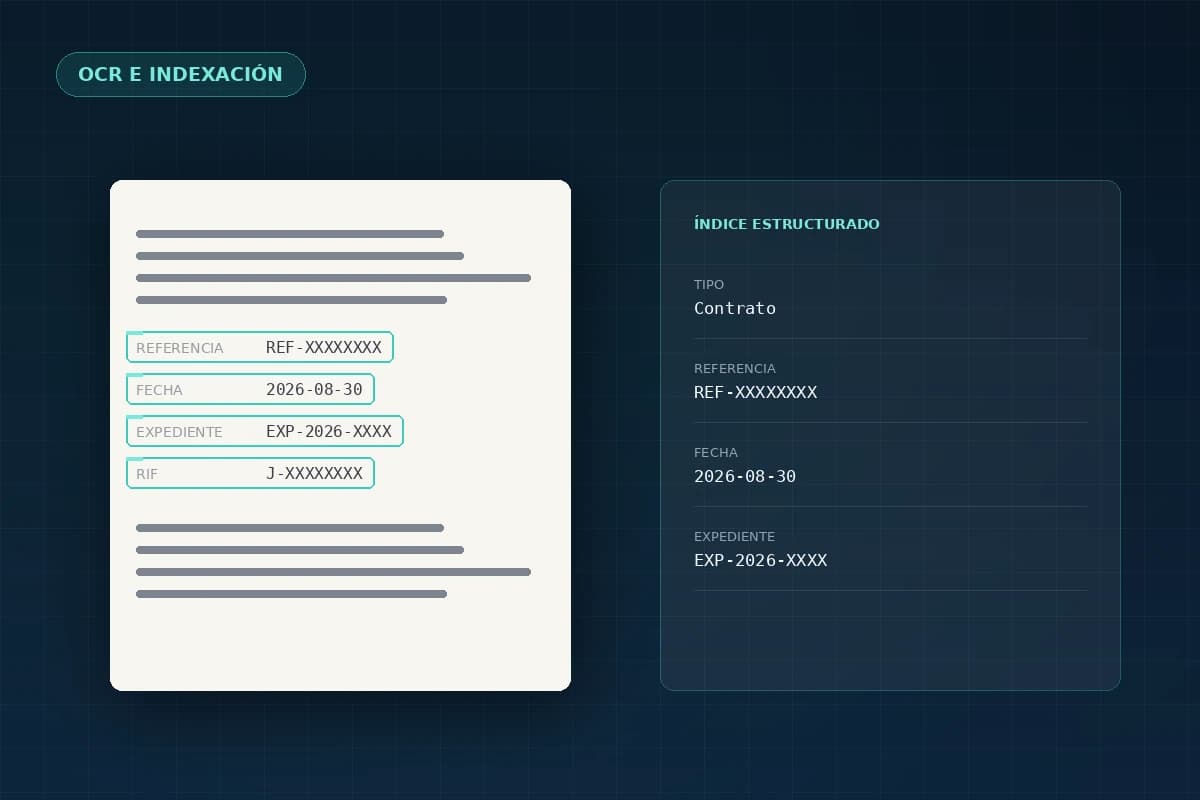
Digitalizar un archivo contable consiste en clasificar por tipo documental, indexar por los campos que la administración consulta —proveedor, período, tipo y referencia— y revisar el OCR antes de entregar. La dificultad no está en el escaneo sino en el volumen: miles de documentos parecidos que solo se distinguen por unos pocos datos.
El problema del archivo contable es el volumen, no el documento
Un expediente jurídico es difícil porque cada uno es distinto y su orden importa. Un archivo contable es difícil por lo contrario: porque todo se parece demasiado.
Diez mil facturas del mismo formato, del mismo tamaño, con la misma estructura visual. Localizar una concreta sin índice es imposible, y hojear no ayuda: todas se ven igual. Aquí la organización no es una mejora, es la única forma de que el archivo sirva para algo.
Qué forma parte de un archivo contable
El inventario suele descubrir que hay más tipos documentales de los que se pensaba, y cada uno pide un tratamiento distinto.
| Tipo | Particularidad para digitalizar |
|---|---|
| Facturas de compra y venta | Volumen alto y formato homogéneo. Es la base del proyecto |
| Comprobantes de retención | Suelen ir grapados a su factura; conviene mantener la relación |
| Notas de crédito y débito | Modifican otro documento: el índice debe poder vincularlas |
| Soportes de pago | Formatos irregulares, a veces impresión térmica |
| Estados de cuenta | Muchas páginas por documento; conviene tratarlos como unidad |
| Contratos y órdenes de compra | Menor volumen, mayor valor de consulta |
| Tickets y facturas térmicas | Se decoloran con el tiempo. Son la prioridad real del proyecto |
El material térmico merece una nota aparte: la tinta desaparece con el calor y la luz, y una vez desvanecida no se recupera de ninguna manera. Si tu archivo tiene tickets de hace años, esa parte es urgente aunque el resto pueda esperar.
Los campos de índice de una administración
Aquí el criterio es distinto al de otros archivos. En contabilidad la búsqueda casi siempre combina dos datos: un tercero y un período. Ese par debe funcionar bien antes que ninguna otra cosa.
| Campo | Por qué sirve | Nota |
|---|---|---|
| Proveedor o cliente | Punto de partida más frecuente de la búsqueda | Conviene una forma normalizada del nombre |
| Período | Acota el resultado a un rango manejable | Mes o ejercicio, según cómo trabajes |
| Tipo documental | Separa facturas de retenciones y notas | Vocabulario cerrado, decidido antes de empezar |
| Fecha del documento | Ordena dentro del período | No confundir con la fecha de registro |
| Referencia o número | Localiza un documento concreto | En ejemplos va enmascarada: REF-XXXXXXXX |
| RIF | Identifica al tercero sin ambigüedad de nombre | En ejemplos: J-XXXXXXXX |
| Estado | Pagada, pendiente, anulada | Solo si la administración lo consulta de verdad |
OCR sobre facturas: qué reconoce y qué no
Es donde más expectativas se generan y donde más conviene ser preciso. El OCR reconoce texto impreso; no entiende qué significa ese texto.
Que reconozca la cadena «1.250,00» no implica que sepa que es el total y no la base imponible. Eso es extracción de datos estructurados, un problema distinto y bastante más frágil sobre formatos heterogéneos.
| Sobre una factura | Comportamiento realista |
|---|---|
| Texto impreso nítido | Se reconoce con buena fiabilidad |
| Importes y totales | Se reconocen como texto; no los interpretamos como dato contable |
| Sellos sobre el texto | Lo que tapan no se recupera |
| Firmas manuscritas | No se reconocen como texto |
| Facturas térmicas decoloradas | Baja fiabilidad; depende de cuánta tinta quede |
| Fotocopias degradadas | Menor fiabilidad que el original |
| Tablas de conceptos | El texto se reconoce; la estructura de columnas suele perderse |
Por eso no publicamos porcentajes de precisión ni prometemos captura automática de montos. Lo que sí hacemos es revisar el resultado antes de entregarlo y decirte qué encontramos en tu material concreto.
OCR o indexación validada: cuál necesita cada cosa
En contabilidad la distinción es de esfuerzo, no técnica. El OCR es automático; la indexación validada la escribe una persona, documento por documento, y es la parte que más trabajo lleva.
La decisión sensata no es elegir una: es decidir qué campos merecen validación humana.
- Proveedor, período y tipo documental: validados. Son la vía de búsqueda principal y un error aquí hace el documento inencontrable.
- Referencia o número: validado si la administración busca por él con frecuencia.
- Contenido del documento: OCR sin validar. Sirve para buscar una palabra suelta, y no justifica el costo de revisarlo a mano.
- Importes: OCR sin validar, y sin presentarlos como dato fiable. Si necesitas cifras auditables, salen de tu contabilidad, no del archivo escaneado.
Cómo estructurar las carpetas
Ejemplo ilustrativo con datos ficticios. Tres decisiones lo explican.
- 01_compras / 2026 / 03_marzo / …
- 02_ventas / 2026 / 03_marzo / …
- 03_retenciones / 2026 / …
- 04_notas / 2026 / …
- 05_soportes_pago / 2026 / …
- _indice_maestro.xlsx
Primero el tipo documental, después el año y después el mes. Se estructura así porque la consulta contable casi siempre empieza sabiendo qué tipo de documento se busca. Invertirlo —año primero— obliga a entrar en doce carpetas de meses para reunir las retenciones de un proveedor.
Si trabajas con varias empresas o razones sociales, esa separación va por encima de todo lo demás: es la única división que nunca debe mezclarse.
Qué decidir con tu contador antes de empezar
Estas decisiones no son técnicas y no las puede tomar el proveedor de digitalización. Conviene resolverlas antes del lote piloto.
- 01Qué originales deben conservarse en papel y durante cuánto tiempo. Es la decisión más importante y depende de la normativa aplicable a cada tipo de documento, no de nuestro criterio.
- 02Qué documentación entra en el proyecto y cuál se queda fuera.
- 03Cómo se normalizan los nombres de proveedores, para que el índice no se llene de variantes del mismo tercero.
- 04Si el período se organiza por mes natural o por ejercicio.
- 05Qué formato de entrega conviene: PDF/A para lo que deba conservarse años.
- 06Quién mantiene el índice cuando el proyecto termine y entren documentos nuevos.
Errores frecuentes en archivos contables
- 01Separar las retenciones de su factura durante la preparación. Se pierde la relación entre ambas y reconstruirla después es manual y caro.
- 02Indexar solo por fecha. Nadie busca «todo lo del 11 de marzo»: se busca un proveedor y después se acota.
- 03Dejar los nombres de proveedor tal como aparecen impresos. El índice acaba con cuatro entradas para el mismo tercero.
- 04Postergar los tickets térmicos. Es el único material del archivo que se está borrando mientras se decide.
- 05Digitalizar el ejercicio en curso antes que el histórico. El año en curso está accesible; el riesgo real está en lo antiguo.
- 06Suponer que el OCR extraerá los montos. Reconoce el texto, no interpreta el documento.
Checklist antes de la evaluación
- Separa por empresa o razón social si hay más de una.
- Identifica qué tipos documentales tienes, no solo «facturas».
- Localiza el material térmico o decolorado: es la prioridad.
- Comprueba si las retenciones están grapadas a su factura.
- Decide con tu contador qué originales deben conservarse.
- Define el vocabulario de tipos documentales: cerrado y corto.
- Elige entre mes natural o ejercicio para el campo período.
- Decide qué campos merecen validación humana y cuáles no.
- Elige un lote piloto de un mes para probar los criterios.
- Define quién mantendrá el índice después del proyecto.
Preguntas frecuentes
Reconoce las cifras como texto, pero no las presentamos como dato fiable ni las interpretamos: el OCR no distingue por sí mismo el total de la base imponible. Si necesitas cifras auditables, deben salir de tu contabilidad, no del archivo escaneado. El OCR sirve para encontrar documentos, no para sustituir el registro contable.
Sí, si se incluye como campo de índice. De hecho es recomendable: el RIF identifica al tercero sin la ambigüedad de los nombres, que aparecen escritos de varias formas distintas en el mismo archivo. En ejemplos y demostraciones siempre lo mostramos enmascarado como J-XXXXXXXX.
Priorízalas. La tinta térmica se desvanece con el calor y la luz, y una vez perdida no se recupera por ningún medio. Si tu archivo tiene tickets de varios años, esa parte es urgente aunque el resto pueda esperar. Su fiabilidad de OCR será menor, pero al menos quedará la imagen.
Esa determinación no la hacemos nosotros y no publicamos plazos. Los tiempos de conservación de documentación contable y tributaria los establece la normativa aplicable a cada tipo de documento, y corresponde a tu contador o asesor tributario indicártelos. Por nuestra parte, te devolvemos siempre todos los originales.
No lo afirmamos. Digitalizar organiza y protege tu archivo, pero si existe una obligación de conservar el original en papel, esa obligación no desaparece por tener una copia digital. Confírmalo con tu asesor antes de tomar decisiones sobre espacio o descarte.
Sí, y suele ser la mejor forma de repartir el proyecto: se avanza por ejercicios completos, empezando por el que tenga más riesgo de deterioro o más consulta. Permite ajustar los criterios de índice con lo aprendido en el primero.
Ayuda mucho a reunir documentación con rapidez, que suele ser el cuello de botella. Lo que no podemos afirmar es que satisfaga por sí mismo ningún requisito formal: qué documentación se exige y en qué soporte es una cuestión que debe verificar tu asesor.
No durante la preparación. Si están grapadas a su factura, esa relación es información: indícalo en el inventario para que se mantenga durante el proceso y se refleje en el índice. Separarlas antes obliga a reconstruir después qué retención corresponde a qué factura, que es trabajo manual y evitable.
Servicio relacionado
Sector relacionado